

Von Andreas Weber
Der September stand im Zeichen der Zinsentscheide der Notenbanken, die die erwarteten Schritte lieferten. Die FED hob den Leitzins um 25 Basispunkte an, und Kevin Warsh setzte damit ein Zeichen, dass er sich von Donald Trump emanzipieren kann. Auch die EZB erhöhte ihre Zinsen um 25 Basispunkte, während die SNB, wie vom breiten Markt erwartet, stillhielt. Mit den wachsenden Zinsdifferenzen zum Ausland schwächt sich der Franken gegenüber EUR und USD ab. Das dürfte der SNB entgegenkommen und ihr die Chance eröffnen, ihre Bilanz abzubauen. Mit 0,8 % im August liegt die Schweizer Inflation weiterhin im Zielband.
Die Zinsen für langfristige Anleihen stiegen in allen drei Währungsräumen deutlich an. In den USA rentiert die 10-jährige Staatsanleihe mittlerweile bei rund 5,20 %, und auch der 10-jährige Eidgenosse stieg auf rund 0,65 %. Die Swap-Sätze liegen nochmals höher, entsprechend werden Kredite für Hypothekarnehmer und Unternehmen teurer. In der Eurozone erreichte die Rendite der 10-jährigen Bundesanleihe mit rund 3,6 % den höchsten Stand seit 2011. Frankreich muss für seine Staatsanleihen inzwischen gleich viel bezahlen wie Italien.
Auch diesseits des Atlantiks stiegen die Zinsen für langfristige Anleihen. Die Inflation ist im Euroraum wie in den USA nach wie vor über der Marke von zwei Prozent. Die EZB bereitete die Märkte für die nächste Zinsentscheidung vor, wobei sich die FED weiterhin nicht in die Karten schauen lässt.
Schweiz – Leitzins weiterhin bei null – SNB erwartet moderate Inflation
An der geldpolitischen Lagebeurteilung vom 24. September 2026 beliess die SNB den Leitzins bei 0 %. Sie erachtet den aktuellen Anstieg der Inflation als vorübergehend und erwartet im kommenden Jahr wieder einen Rückgang. Bemerkenswert ist, dass die SNB bei einem Leitzins von 0 % davon ausgeht, dass die Inflation in den kommenden Monaten nicht über 1,20 % steigt. Das sind zwar 0,40 Prozentpunkte mehr als in der Beurteilung vom Juni, aber immer noch im Zielband zwischen 0 % und 2 %. Nach dem zu erwartenden Höhepunkt von 1,20 % im 4. Quartal 2026 und im 1. Quartal 2027 dürfte sich die Teuerung aufgrund des Basiseffekts im 2. und 3. Quartal 2027 wieder abkühlen. Interventionen am Währungsmarkt wird die SNB bei Bedarf weiter durchführen, wie sie durchblicken liess. Die Abschwächung des Frankens gegenüber USD und EUR ist von der SNB gewollt und ermöglicht Optionen zum Abbau der Fremdwährungspositionen.
Im Zusammenhang mit den Inflationserwartungen der SNB möchte ich an eine Rede des ehemaligen Nationalbankpräsidenten Thomas Jordan erinnern, der den neutralen Zinssatz r* in der Schweiz bei null sieht. Das würde bedeuten, dass der Leitzins etwa auf Höhe der Inflation liegen müsste, damit die Geldpolitik nicht expansiv wirkt. Die Rede finden Sie hier: Speech Thomas Jordan 2024.
An den Futures Märkten gehen die Marktteilnehmer indes von anderen Leitzinsen aus. Am 28.09.2026 handelte der 3-monats SARON Future im Juni 2027 bei 0.50% und im Dezember 2027 bei 0.79%. Entsprechend geht der Markt davon aus, dass im Jahr 2027 zwei bis drei Leitzinserhöhungen erfolgen. Die UBS prognostiziert in der letzten Zinsprognose für das Jahr 2027 einen Leitzins von 0.50% und die ZKB wagt gar eine Prognose auf 0.75% für den Leitzins im Jahr 2027.
Beide Prognosen sind stark abhängig von den Entwicklungen im Iran Krieg, der Preisentwicklung für Rohöl und der Zugänglichkeit der Lieferketten. Diese sind zurzeit nicht nur an der Strasse von Hormus eingeschränkt, sondern auch die Meerenge Bab al-Mandab (Kontrolliert durch Huthi Miliz seit September). Darüber hinaus weisen auch diverse Flüsse weiterhin tiefe Pegelstände aus, sodass auch innerhalb von Europa die Fracht teurer wird.
USA – FED liefert nach klaren Signalen der Bondmärkte
Kevin Warsh hat im September endlich den Leitzins auf 3.75% bis 4.00% angehoben. Die nach wie vor zu hohe Inflation (Aug 2026 bei 3.4%) und die weiterhin hohen Inflationserwartungen verlangten diesen Schritt.
Die langfristigen Zinsen für die amerikanische Staatsanleihe stiegen im September auf rund 5.25%. Das ist der höchst Stand seit Juni 2006. Die hohe Rendite verlangen Investoren aufgrund der weiterhin stark steigenden Verschuldung der USA. Zusätzlich ist eine enorm hohe Nachfrage nach Kredit am Markt. Die sogenannten Hyperscaler beabsichtigen in den kommenden Jahren jedes Jahr hohe dreistellige Milliardenbeträge zu investieren. Ob die zukünftigen Cash-Flows aus diesen Investitionen den Schuldendienst decken können, bleibt zu beweisen.
So richtig schmerzhaft spüren die Inflation und die höheren Zinsen die Neukäufer von Eigenheim in den USA. Die beliebte 30-jährige Festhypothek kostet aktuell rund 7.00%. Vor 5 Jahren lagen die Kosten für dieselbe Laufzeit bei rund 3.00%. Eine Gallone Diesel kostet heute rund USD 6.50 vs. rund USD 3.50 im Januar 2026.
Eurozone
Nur wenig besser sehen die Inflationszahlen in der Eurozone aus. Die Teuerung in der Eurozone für den August 2026 lag bei 3.20%. Entsprechend liegt auch hier die Inflation über dem Zielband. Gemäss Eurostat hatten im August lediglich 6 Länder von den 21 Mitgliedstaaten eine Inflation von 2.00% oder tiefer. Der Einlagesatz der EZB liegt bei 2.5% und der Hauptrefinanzierungssatz bei 2.65%.
Die einzelnen Volkswirtschaften in der EU weisen unterschiedliche Herausforderungen vor. Deutschlands Autoindustrie ist sich weiterhin am Restrukturieren und VW entlässt 50’000 Mitarbeitende. Die politischen Herausforderungen sind gewaltig und Kanzler Merz verliert laufend an Zustimmung, auch innerhalb der eigenen Partei. Demgegenüber gewinnen die Kräfte am linken und rechten Rand deutlich an Wählerschaft.
Auch Frankreich steht im Abseits und würde dringend Reformen benötigen, um die Staatsverschuldung in den Griff zu bekommen. Dies liegt bei über 100% vom jährlichen BIP. Wenige mögen sich noch an den Vertrag von Maastrich von 1992 erinnern, in welchem sich die Länder für eine maximale Staatsverschuldung von 60% des BIP einigten. Die meisten Länder in der EU liegen darüber und zeigen aktuell wenig bis kein Interesse entweder auf der Fiskalseite oder auf der Ausgabenseite zu reagieren, damit sich die Tendenz wieder Richtung 60% entwickelt. Entsprechend ist die Nachfragen nach Kapital auch in der Eurozone hoch und die Renditeerwartungen an festverzinslichen Anleihen dürften unter diesen Voraussetzungen nicht abnehmen.
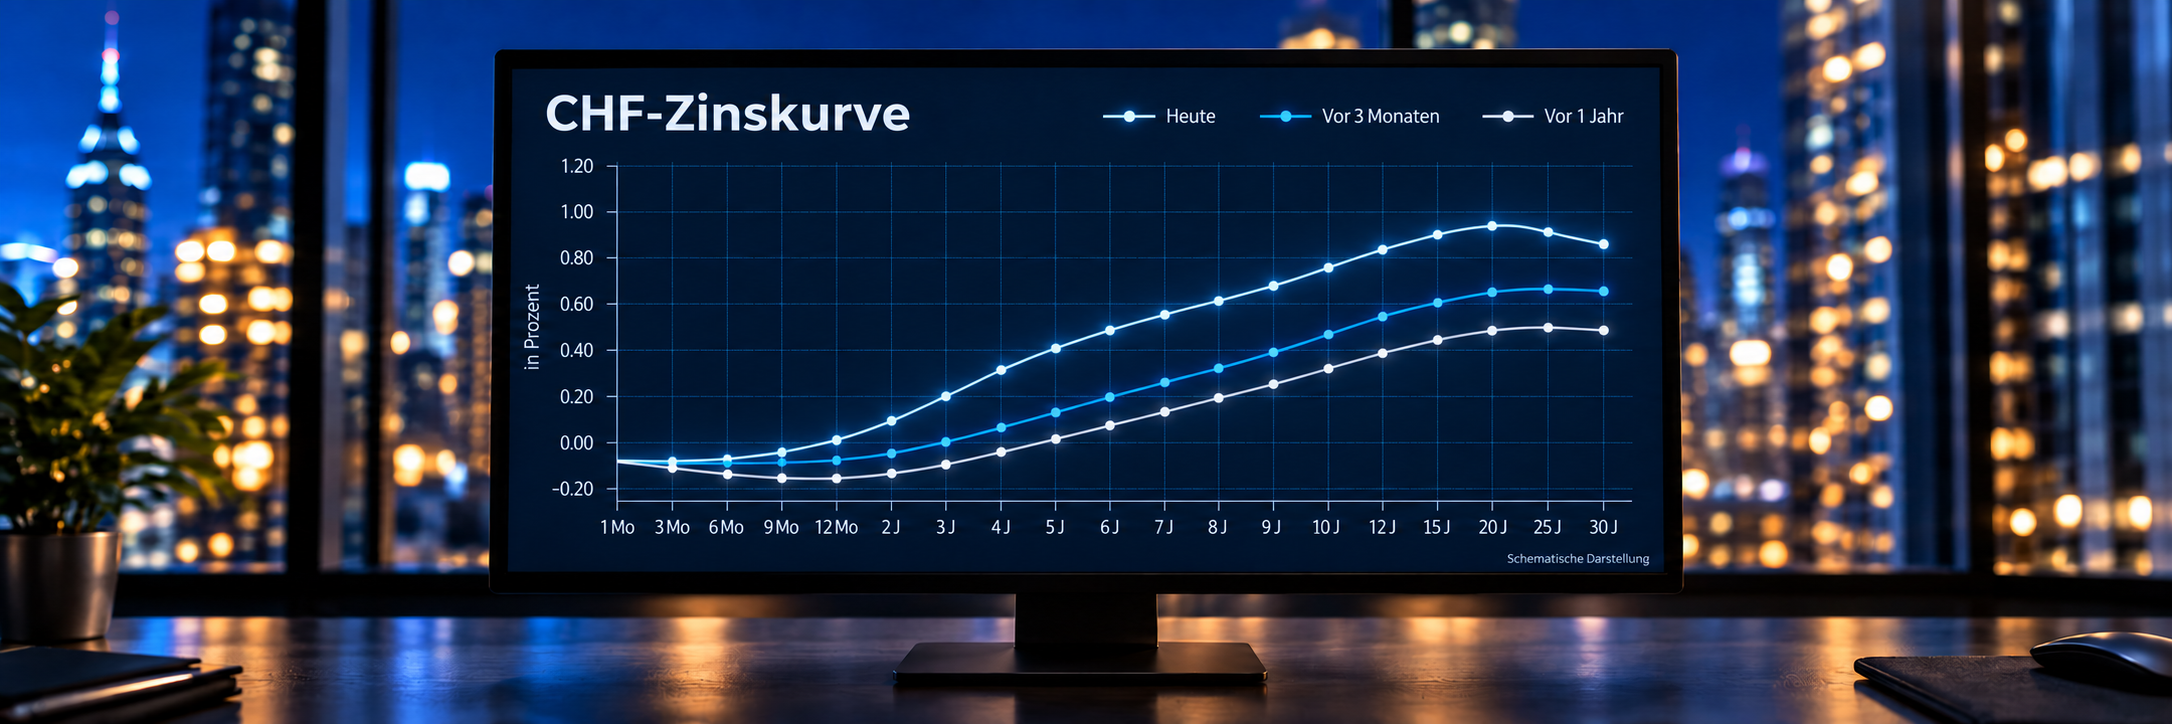
CHF-Zinsen
| Laufzeit | Heute 30.09.2026 |
Vor 3 Monaten 30.06.2026 |
Vor 1 Jahr 30.09.2025 |
|---|---|---|---|
| 1 MO | -0.05 | -0.05 | -0.04 |
| 3 MO | -0.03 | -0.05 | -0.05 |
| 6 MO | -0.02 | -0.03 | -0.06 |
| 9 MO | 0.09 | -0.01 | -0.07 |
| 12 MO | 0.17 | 0.01 | -0.08 |
| 2 YR | 0.43 | 0.08 | -0.07 |
| 3 YR | 0.55 | 0.15 | 0.00 |
| 4 YR | 0.62 | 0.21 | 0.08 |
| 5 YR | 0.66 | 0.26 | 0.15 |
| 6 YR | 0.70 | 0.32 | 0.22 |
| 7 YR | 0.73 | 0.37 | 0.28 |
| 8 YR | 0.77 | 0.43 | 0.34 |
| 9 YR | 0.80 | 0.48 | 0.40 |
| 10 YR | 0.83 | 0.53 | 0.45 |
| 12 YR | 0.88 | 0.62 | 0.55 |
| 15 YR | 0.94 | 0.72 | 0.64 |
| 20 YR | 0.96 | 0.81 | 0.70 |
| 25 YR | 0.94 | 0.83 | 0.71 |
| 30 YR | 0.89 | 0.81 | 0.69 |
Staatsanleihen – Rendite 10Y
| Land | Heute 30.09.2026 |
Vor 3 Monaten 30.06.2026 |
Vor 1 Jahr 30.09.2025 |
Δ 3M Absolut |
Δ 12M Absolut |
|---|---|---|---|---|---|
| CH | 0.57 | 0.27 | 0.18 | ▲ 0.30 | ▲ 0.39 |
| US | 5.24 | 4.47 | 4.15 | ▲ 0.77 | ▲ 1.08 |
| DE | 3.59 | 2.86 | 2.71 | ▲ 0.73 | ▲ 0.88 |
| IT | 4.57 | 3.63 | 3.53 | ▲ 0.94 | ▲ 1.04 |
| FR | 4.80 | 3.65 | 3.53 | ▲ 1.15 | ▲ 1.27 |
| UK | 5.40 | 4.76 | 4.70 | ▲ 0.64 | ▲ 0.70 |
| JP | 3.05 | 2.67 | 1.64 | ▲ 0.38 | ▲ 1.41 |
Währungen
| Kurs | Heute 30.09.2026 |
Vor 3 Monaten 30.06.2026 |
Vor 1 Jahr 30.09.2025 |
Δ 3M Absolut |
Δ 12M Absolut |
|---|---|---|---|---|---|
| USDCHF | 0.83 | 0.81 | 0.80 | ▲ 0.03 | ▲ 0.03 |
| EURCHF | 0.95 | 0.92 | 0.93 | ▲ 0.02 | ▲ 0.01 |
| JPYCHF | 0.53 | 0.50 | 0.54 | ▲ 0.03 | ▼ -0.01 |
| GBPCHF | 1.11 | 1.07 | 1.07 | ▲ 0.04 | ▲ 0.04 |
Leitzinsen
| Bank | Aktuell | 1. Erwartung | 2. Erwartung | Δ 1. Erw. Absolut |
Δ 2. Erw. Absolut |
|---|---|---|---|---|---|
| SNB | 0.00 30.09.2026 | 0.03 10.12.2026 | 0.20 18.03.2027 | ▲ 0.03 | ▲ 0.20 |
| FED | 4.00 30.09.2026 | 3.99 28.10.2026 | 4.19 09.12.2026 | ▼ -0.01 | ▲ 0.19 |
| EZB | 2.50 30.09.2026 | 2.51 29.10.2026 | 2.74 17.12.2026 | ▲ 0.01 | ▲ 0.24 |
Inflation
| Region | Q3 2026 | Q4 2026 | Q1 2027 | Δ 1 Quartal Absolut |
Δ 2 Quartale Absolut |
|---|---|---|---|---|---|
| CH | 0.65 | 0.90 | 0.85 | ▲ 0.25 | ▲ 0.20 |
| US | 3.40 | 3.50 | 3.13 | ▲ 0.10 | ▼ -0.27 |
| EU | 3.20 | 3.53 | 3.25 | ▲ 0.33 | ▲ 0.05 |
Was bedeuten die jüngsten Zinsentwicklungen für Ihr Portfolio? Kontaktieren Sie uns direkt (Link zum Team) oder via Formular – wir unterstützen Ihre Analyse.
Erhalten Sie regelmässig ausgewählte Hintergrundberichte zu Themen, die sich auf Ihre Fremdkapital-finanzierung auswirken – melden Sie sich hier zum Newsletter an:

Andreas Weber
Managing Partner bei Corefinanz AG
andreas.weber@corefinanz.ch
+41 44 269 80 82